Une fuite d’eau peut détériorer un plafond, un parquet, une cloison ou faire grimper la facture en quelques jours. Quand l’origine n’est pas visible, la question centrale devient vite la même : la recherche de fuite d’eau est-elle prise en charge par l’assurance habitation ? La réponse dépend du contrat, de l’origine de la fuite, du statut du logement et, en immeuble, des règles de la convention IRSI.
Le sujet mérite d’être clarifié, car les dégâts des eaux représentaient 44 % du nombre total des sinistres habitation indemnisés en 2024. Entre fuite encastrée, infiltration, canalisation commune, voisin concerné ou surconsommation d’eau, les responsabilités ne se répartissent pas de la même façon. Voici le cadre pratique pour comprendre ce que l’assurance rembourse, qui doit agir et comment constituer un dossier solide.
Quand l’assurance habitation prend en charge la recherche de fuite
La recherche de fuite consiste à identifier la cause exacte d’une fuite d’eau ou d’un dégât des eaux. Dans le cadre assurantiel, elle peut inclure des investigations non destructives ou destructives. La convention IRSI la définit comme des investigations nécessaires pour identifier et localiser la cause ou l’origine du dégât des eaux, dans le local sinistré ou dans un autre local.
Dans beaucoup de contrats multirisques habitation, la prise en charge existe lorsque la fuite est accidentelle, qu’elle provient d’une installation couverte et qu’elle a causé des dommages. Certains assureurs limitent toutefois cette garantie aux canalisations encastrées à l’intérieur des locaux.
Ce que couvre la garantie dégâts des eaux pour la recherche de fuite
La garantie dégâts des eaux couvre en principe les dommages liés à l’action de l’eau, notamment en cas de :
- fuite
- rupture de canalisation
- débordement
- fuite liée à une baignoire, une chasse d’eau ou un lave-linge
- infiltration résultant d’un événement soudain, comme une forte pluie ou une tempête, selon le contrat
Quand la recherche de fuite entre dans le champ de la garantie, l’assureur peut rembourser :
- les frais de localisation de l’origine du sinistre
- les dégâts causés par l’eau sur les biens assurés
- dans certains contrats, les dommages créés par l’ouverture d’un mur, d’un plafond ou d’un sol pour accéder à la fuite
- plus rarement, une partie des frais de réparation de la fuite
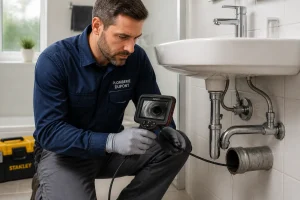
La prise en charge est très concrète pour les fuites non visibles, par exemple derrière un mur, sous un carrelage, dans une dalle, sous un parquet ou dans une canalisation enterrée après compteur. Les méthodes utilisées peuvent être la caméra thermique, l’inspection vidéo, le gaz traceur, le fumigène ou l’électroacoustique.
Ce que l’assurance ne rembourse pas toujours
Le point le plus souvent mal compris concerne la différence entre recherche de fuite, réparation de la cause et remise en état. Dans de nombreux contrats, l’assurance paie surtout la localisation de la fuite et les dommages consécutifs, mais pas forcément la réparation de la canalisation défectueuse.
Les exclusions les plus fréquentes concernent :
- la vétusté
- le défaut d’entretien
- les infiltrations lentes et anciennes
- les fuites sans dommage garanti
- la surconsommation d’eau, rarement couverte par une MRH classique
Il faut aussi distinguer la fuite avant compteur, qui relève en général du service des eaux, et la fuite après compteur, qui relève habituellement du logement et de son assurance ou d’un contrat d’assistance plomberie.
| Élément | Souvent couvert par l’assurance habitation | À vérifier dans le contrat |
|---|---|---|
| Recherche de fuite | Oui, dans de nombreux contrats | Plafond, conditions, type de canalisation |
| Réparation de la fuite | Pas toujours | Origine, responsabilité, garantie spécifique |
| Dommages sur murs, plafonds, sols | Oui, si dégât des eaux garanti | Franchise, vétusté, exclusions |
| Dégâts causés par la recherche destructive | Parfois | Clause dédiée ou limites de garantie |
| Surconsommation d’eau | Rarement | Contrat d’assistance ou loi Warsmann |
Qui paie la recherche de fuite en assurance habitation ?
La réponse dépend de l’occupant, du propriétaire du bien touché, de la localisation de la fuite et de l’éventuelle implication d’un voisin ou de la copropriété. Depuis le 1er juin 2018, la convention IRSI encadre une partie des sinistres dégâts des eaux entre assureurs membres de France Assureurs, lorsque les frais restent inférieurs à 5 000 € hors taxes.
Locataire, propriétaire : qui paie selon l’origine de la fuite
En location, le locataire doit être assuré contre les dégâts des eaux. Son assureur prend souvent en charge la recherche de fuite lorsqu’elle concerne son logement, sauf particularités contractuelles ou cas spécifiques, notamment selon la nature meublée ou non du bien.
La répartition peut se lire ainsi :
- Fuite sur un équipement d’usage courant : le locataire peut être responsable s’il s’agit d’un défaut d’entretien ou d’un équipement privatif
- Fuite liée à une canalisation structurelle ou à la vétusté : la réparation peut relever du propriétaire
- Recherche de fuite : souvent avancée par l’occupant ou prise en charge par son assureur, selon le contrat et le cadre IRSI
Le point déterminant reste la distinction entre la cause de la fuite et les dommages subis. Celui qui supporte la réparation n’est pas forcément celui dont l’assureur règle d’abord la recherche.
Fuite chez un voisin : comment fonctionne la prise en charge
Quand l’eau provient du logement voisin, la fuite peut venir d’un équipement privatif, d’une canalisation commune ou d’une installation située dans un autre lot. Dans cette situation, toute personne intéressée peut faire procéder à la recherche de fuite : victime, voisin, locataire, propriétaire ou syndic.
La convention IRSI permet d’éviter les blocages. Des investigations préalables peuvent être réalisées rapidement pour préserver les biens. Si elles ne permettent pas de localiser la cause, le gestionnaire unique organise la recherche complémentaire, et les frais sont intégrés à l’assiette des dommages indemnisés.
Dans la pratique, il faut :
- prévenir le voisin concerné
- prendre des photos des traces d’humidité, moisissures ou écoulements
- contacter l’assureur sans attendre
- faire établir un rapport de recherche de fuite
Recherche de fuite en copropriété : qui doit agir
En copropriété, plusieurs acteurs peuvent lancer la démarche : l’occupant, le propriétaire non occupant, le voisin touché ou le syndic. Le syndic peut aussi mandater directement une recherche de fuite lorsqu’un doute existe sur l’origine commune ou quand plusieurs lots sont impactés.
Cette coordination est souvent indispensable quand la fuite concerne :
- une gaine technique
- une colonne d’eau
- une toiture
- une façade
- une canalisation passant entre plusieurs lots
Le bon réflexe consiste à ne pas attendre qu’un seul logement soit fortement dégradé. Une fuite invisible peut rester active plusieurs jours, voire plusieurs semaines, avant de révéler des signes comme une peinture qui cloque, une odeur persistante de moisi ou une détérioration du parquet.
Que faire si la fuite vient des parties communes ?
Quand la fuite provient des parties communes, la gestion bascule généralement vers la copropriété et son assurance. Le syndic doit être informé au plus vite pour missionner le bon professionnel et sécuriser les lieux.
Les premières actions utiles sont les suivantes :
- signaler le sinistre au syndic avec photos et description précise
- couper l’eau si l’origine est identifiée et accessible
- protéger les biens et limiter l’aggravation
- déclarer malgré tout le sinistre à son propre assureur dans les délais
Cette double démarche évite qu’un dossier soit retardé parce que chacun attend l’intervention de l’autre partie.
L’assurance rembourse-t-elle la recherche de fuite invisible ?
Oui, la recherche de fuite invisible peut être remboursée, mais ce n’est jamais automatique. Tout dépend du contrat, de la méthode employée et du fait que la fuite soit bien à l’origine d’un dégât des eaux garanti. Les fuites encastrées, enterrées après compteur ou situées derrière une cloison sont précisément celles pour lesquelles la recherche de fuite prend le plus de valeur.
Plusieurs signaux doivent alerter avant même que les dégâts deviennent importants :
- facture d’eau anormalement élevée
- compteur qui tourne alors qu’aucun équipement ne fonctionne
- baisse de pression
- bruit de sifflement ou d’écoulement
- mur ou sol anormalement chaud ou froid
- odeur de moisi dans un placard ou près d’une cloison
- taches d’humidité ou moisissures
Quand faire intervenir un professionnel de la recherche de fuite
Un plombier suffit souvent pour une fuite sur robinetterie ou canalisation accessible. Quand l’origine n’est pas visible, ou lorsque les premiers contrôles n’aboutissent pas, il faut une entreprise spécialisée. Après déclaration du sinistre, l’expert missionné par l’assureur peut orienter vers le bon corps de métier pour éviter des déplacements inutiles.
Selon la nature de la fuite, le bon intervenant n’est pas toujours le même :
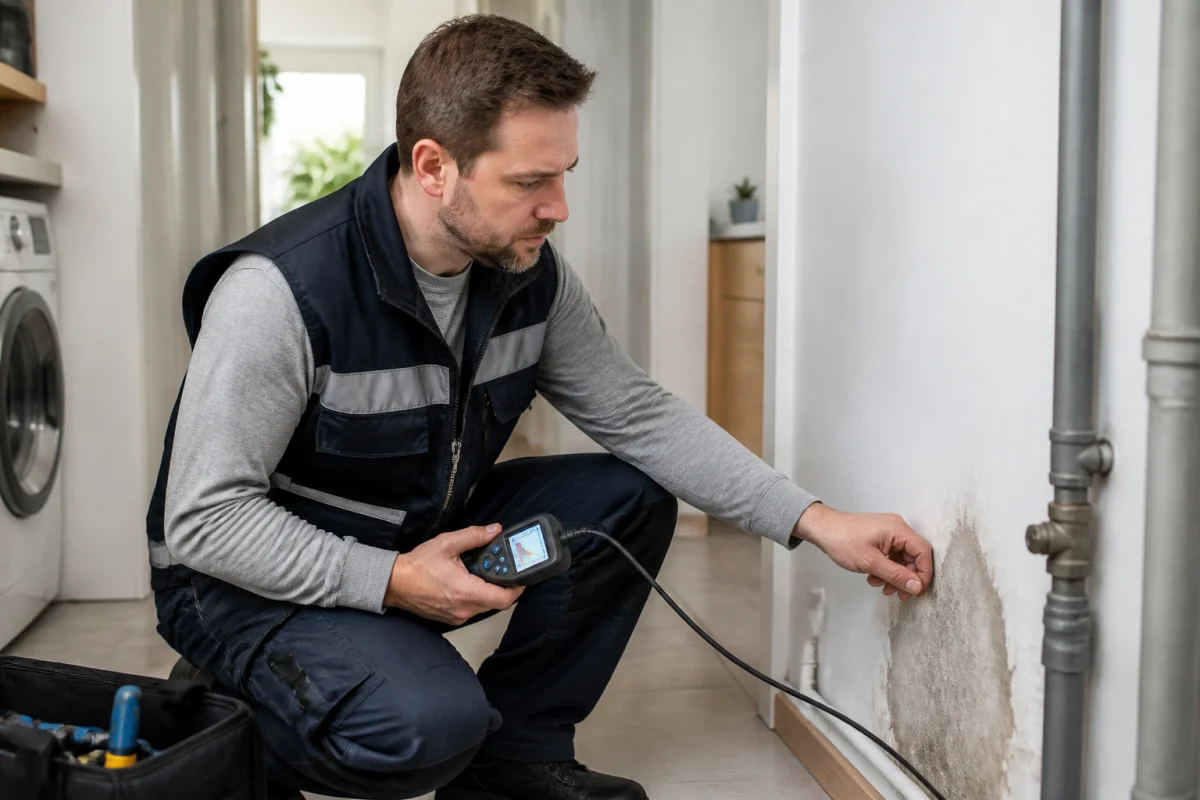
- plombier pour une fuite simple sur réseau accessible
- spécialiste détection pour canalisations encastrées ou non accessibles
- couvreur pour une infiltration de toiture
- maçon pour une infiltration de façade
Cette distinction compte aussi pour le remboursement, car l’assureur peut contester des frais engagés auprès d’un professionnel inadapté à l’origine réelle du problème.
Recherche de fuite destructive : quelles conséquences sur l’indemnisation
La recherche est dite destructive lorsqu’il faut ouvrir un mur, casser un coffrage, déposer un carrelage ou percer un plafond pour atteindre la canalisation. Ce type d’intervention peut alourdir la facture, mais il n’empêche pas la prise en charge si elle était nécessaire pour localiser la fuite.
Deux niveaux doivent être vérifiés :
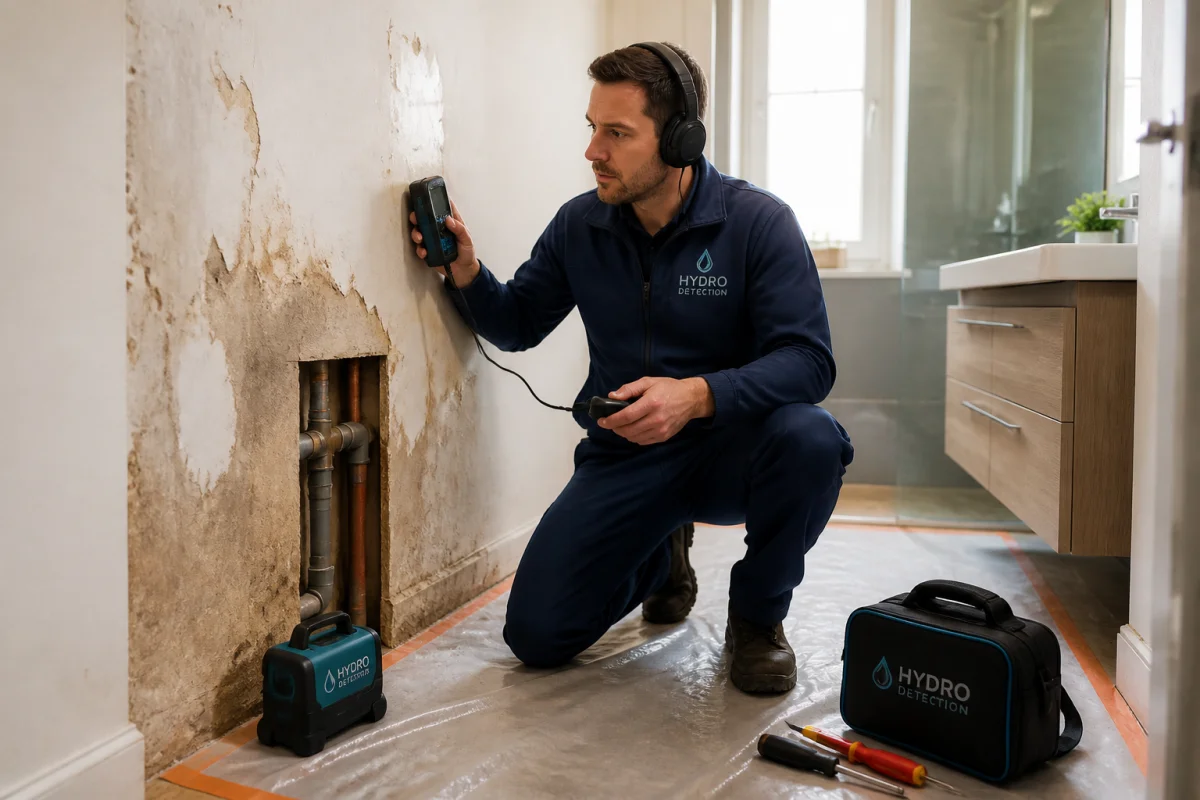
- le remboursement de la recherche elle-même
- le remboursement des remises en état causées par cette recherche
Certains contrats couvrent les deux, d’autres uniquement la recherche. D’où l’intérêt d’obtenir un rapport détaillé mentionnant les méthodes utilisées, la zone investiguée, le caractère nécessaire des ouvertures et l’origine précise de la fuite.
Comment déclarer la recherche de fuite à son assurance
La bonne indemnisation dépend souvent de la qualité du dossier. Une déclaration rapide, accompagnée de preuves et d’un rapport technique, facilite la prise en charge des frais de recherche et des dommages associés.
Quel délai respecter pour prévenir l’assureur
En assurance habitation, le sinistre doit être déclaré dans les 5 jours ouvrés suivant sa découverte. Cette règle est rappelée par Service Public, avec une vérification datée du 25 juillet 2025.
Avant même la déclaration, il faut agir pour limiter les dommages :
- couper l’arrivée d’eau si nécessaire
- protéger meubles et objets
- prendre des photos
- surveiller la chaudière si elle perd en pression
- prévenir le voisin ou le syndic si la fuite peut venir d’ailleurs
Une fuite traitée tardivement peut entraîner une discussion sur l’aggravation du sinistre, surtout si les traces d’humidité s’étendaient déjà depuis plusieurs semaines.
Le rôle du constat amiable dégâts des eaux
Le constat amiable dégâts des eaux reste très utile lorsqu’un tiers est impliqué, notamment un voisin, un propriétaire ou la copropriété. Il permet de fixer noir sur blanc :
- les locaux touchés
- la date de découverte
- l’origine supposée
- les coordonnées des parties et de leurs assureurs
Ce document ne remplace pas le rapport de recherche de fuite, mais il fluidifie le traitement du dossier quand plusieurs assureurs interviennent.
Les justificatifs à fournir pour être indemnisé
Le document le plus précieux reste le rapport de recherche de fuite. Il doit être transmis à l’assurance avec l’ensemble des justificatifs de dépenses. Sans lui, le remboursement est souvent plus difficile à obtenir.
Le dossier doit idéalement contenir :
- la déclaration de sinistre
- les photos des dégâts
- le rapport de recherche de fuite
- les factures acquittées
- les devis de remise en état
- le constat amiable si un tiers est concerné
- toute preuve de surconsommation d’eau, si elle existe
Pour les dossiers liés à l’IRSI, il est utile de vérifier si l’assureur adhère à France Assureurs, car l’application conventionnelle dépend de cette appartenance.
Faut-il avancer les frais de recherche de fuite ?
Dans la pratique, oui, il faut souvent avancer les frais de recherche de fuite, puis demander le remboursement à l’assureur. C’est particulièrement fréquent pour les investigations préalables réalisées en urgence afin de protéger les biens.
La convention IRSI distingue justement ces investigations préalables, réalisées avant organisation éventuelle par le gestionnaire unique. Elles sont en principe prises en charge par l’assureur personnel de celui qui les a engagées, mais elles ne donnent lieu à aucun remboursement dans le cadre de la convention elle-même. Ce point crée souvent de la confusion.
Quels frais l’assurance peut rembourser
Selon le contrat et la situation, l’assurance peut rembourser :
- la main-d’œuvre de recherche de fuite
- le déplacement du professionnel
- l’utilisation de moyens techniques de détection
- les dégâts consécutifs au sinistre
- dans certains cas, la remise en état après recherche destructive
Des plafonds peuvent exister. Quand le sinistre entre dans le champ de la convention IRSI, celle-ci s’applique pour des frais de recherche inférieurs à 5 000 € hors taxes. Au-delà, d’autres règles de gestion peuvent s’appliquer.
La franchise s’applique-t-elle à la recherche de fuite
La franchise n’est pas toujours appliquée de la même manière. Certains acteurs du marché indiquent que la recherche de fuite est souvent réputée garantie sans franchise, mais cette affirmation doit rester prudente, car seul le contrat fait foi.
Il faut vérifier trois points :
- si la franchise porte sur le sinistre global
- si la recherche de fuite est isolée dans une garantie spécifique
- si le plafond de remboursement est distinct de celui des dommages
Un appel à l’assureur avant intervention permet parfois d’éviter un refus partiel ou une mauvaise surprise sur le reste à charge.
L’assurance prend-elle en charge la réparation de la fuite ?
La réparation n’est pas automatiquement couverte, même quand la recherche de fuite l’est. C’est la distinction la plus importante à garder en tête. Beaucoup de contrats prennent en charge les conséquences du dégât des eaux, mais pas la cause.
Réparation de la fuite et remise en état : ce qui est pris en charge
La réparation de la fuite peut relever :
- du locataire, si la cause tient à un équipement privatif ou à un défaut d’entretien
- du propriétaire, en cas de vétusté ou d’élément structurel privatif
- de la copropriété, si les parties communes sont en cause
- du voisin, si l’équipement à l’origine du sinistre se trouve dans son lot
En revanche, la remise en état des biens endommagés par l’eau, comme un plafond taché, un parquet gonflé, une peinture cloquée ou des murs humides, est plus souvent couverte par la garantie dégâts des eaux.
Certains contrats d’assistance vont plus loin que la MRH classique. Des offres spécialisées annoncent, par exemple, la recherche de fuite, la réparation des canalisations privatives après compteur et parfois un remboursement de la surconsommation d’eau jusqu’à une année de consommation habituelle. Ce type de couverture relève d’un contrat distinct ou optionnel, pas du socle standard de l’assurance habitation.
Comment obtenir le remboursement d’une facture d’eau trop élevée ?
Une fuite invisible se repère parfois d’abord sur la facture. Quand la consommation explose sans usage supplémentaire, il faut vérifier le compteur d’eau, tous équipements à l’arrêt. Si le compteur continue de tourner, une fuite est probable.
Les assurances habitation classiques remboursent rarement la surconsommation d’eau. Il faut alors regarder deux pistes : un contrat d’assistance spécifique, ou la procédure prévue par la loi pour certaines fuites après compteur.
Comment fonctionne la loi Warsmann en cas de surconsommation
La loi Warsmann permet, sous conditions, d’obtenir un plafonnement de la facture d’eau en cas de fuite sur une canalisation après compteur. Le principe repose sur la preuve rapide de la réparation et sur une consommation jugée anormale.
Dans la pratique, il faut :
- faire réparer la fuite par un professionnel
- obtenir une attestation ou une facture mentionnant la localisation et la réparation
- transmettre les justificatifs au service des eaux dans les délais demandés
Cette procédure ne concerne pas toutes les situations. Les fuites avant compteur relèvent en général du réseau géré par la compagnie d’eau. Les fuites sur certains équipements ménagers ou sanitaires ne bénéficient pas toujours du même traitement. Il faut donc vérifier la nature exacte de la fuite et les conditions du distributeur d’eau.
Le meilleur moyen de défendre ses intérêts consiste à garder une logique simple : agir vite, documenter tout, distinguer recherche, réparation et indemnisation. Cette méthode évite les refus liés à un mauvais interlocuteur, à une déclaration incomplète ou à un rapport technique absent. Pour une fuite en copropriété ou une fuite invisible, cette rigueur fait souvent la différence entre un dossier fluide et plusieurs semaines de blocage.